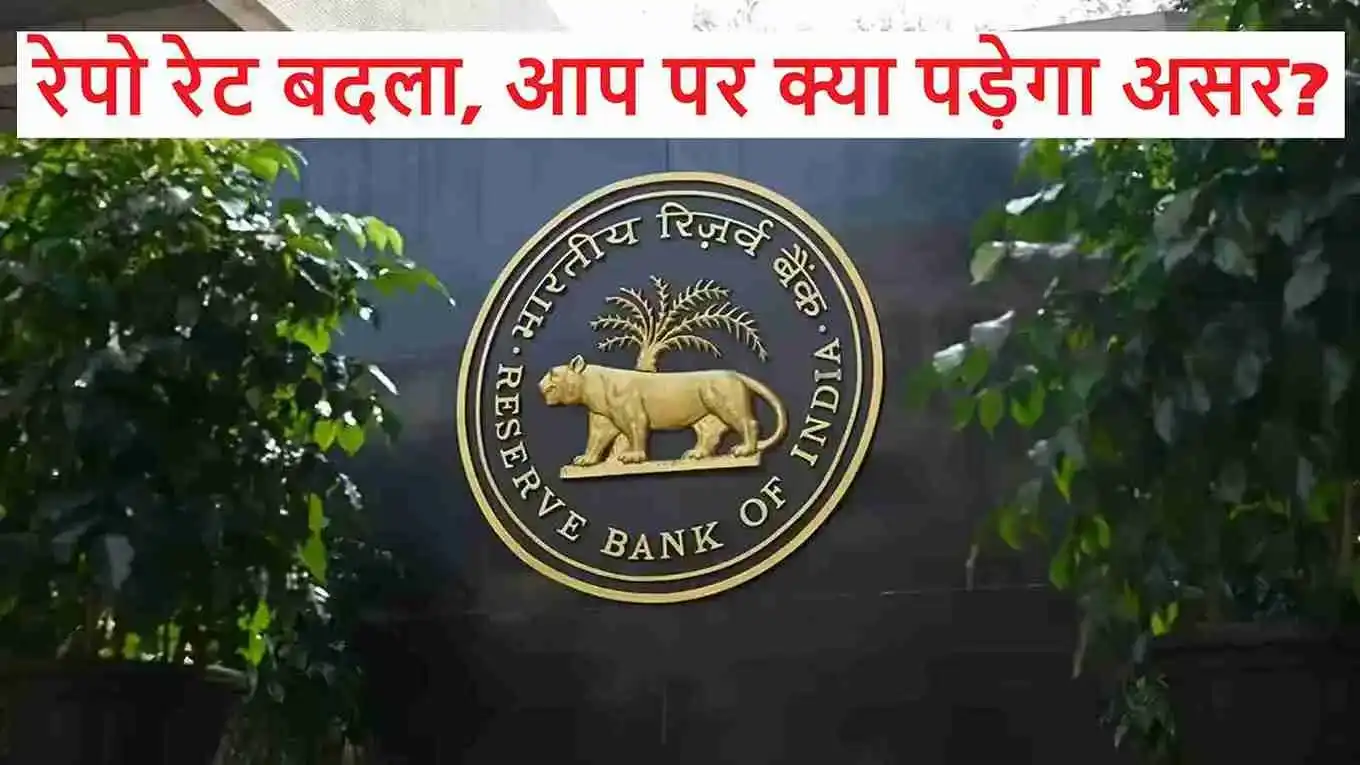
RBI Repo Rate : भारतीय रिजर्व बैंक (RBI) ने आम लोगों और अर्थव्यवस्था पर असर डालने वाला बड़ा फैसला लिया है। आरबीआई की मौद्रिक नीति समिति (MPC) ने रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी की है। इसके साथ रेपो रेट 5.25 फीसदी से बढ़कर 5.50 फीसदी हो गया है। यह फरवरी 2023 के बाद पहली बार है जब आरबीआई ने रेपो रेट बढ़ाया है।
आरबीआई गवर्नर संजय मल्होत्रा ने बुधवार को मौद्रिक नीति के फैसले की जानकारी दी। एमपीसी की बैठक 5 से 7 अक्तूबर तक हुई। इससे पहले अगस्त की बैठक में रेपो रेट को 5.25 फीसदी पर स्थिर रखा गया था और मौद्रिक नीति का रुख ‘न्यूट्रल’ रखा गया था।
यह भी पढ़ें : क्या दशहरे पर मिलेगा किसानों को सम्मान निधि का तोहफा?
रेपो रेट बढ़ाने का मतलब क्या है? (What is RBI Repo Rate)
रेपो रेट वह ब्याज दर है जिस पर बैंक आरबीआई से कम अवधि के लिए पैसा लेते हैं। जब आरबीआई इस दर को बढ़ाता है तो बैंकों के लिए पैसा जुटाना महंगा हो सकता है। इसका असर आगे चलकर ग्राहकों को दिए जाने वाले लोन की ब्याज दरों पर पड़ सकता है (RBI Repo Rate)।
यानी रेपो रेट बढ़ने का असर सबसे पहले होम लोन, कार लोन और दूसरे फ्लोटिंग रेट वाले कर्ज लेने वाले ग्राहकों पर पड़ सकता है। हालांकि, बैंक कितनी और कब ब्याज दर बढ़ाते हैं, यह उनके फैसले और लोन की शर्तों पर निर्भर करता है।
आपकी EMI कितनी बढ़ सकती है?
इसे एक उदाहरण से समझिए। मान लीजिए आपने 30 लाख रुपये का होम लोन 20 साल के लिए 8.5 फीसदी ब्याज दर पर लिया है। इस पर आपकी मासिक EMI करीब 26,035 रुपये होगी (RBI Repo Rate)।
अगर ब्याज दर 0.25 फीसदी बढ़कर 8.75 फीसदी हो जाती है तो इसी लोन की EMI करीब 26,511 रुपये हो जाएगी। यानी आपकी EMI हर महीने करीब 476 रुपये बढ़ सकती है। एक साल में यह अतिरिक्त बोझ करीब 5,712 रुपये का होगा।
हालांकि, हर बैंक EMI को बढ़ाए, यह जरूरी नहीं है। कुछ मामलों में बैंक EMI को लगभग समान रखते हुए लोन की अवधि बढ़ा सकते हैं। ऐसी स्थिति में हर महीने का भुगतान बहुत ज्यादा नहीं बढ़ेगा, लेकिन लंबे समय में कुल ब्याज ज्यादा चुकाना पड़ सकता है (RBI Repo Rate)।
यह भी पढ़ें : रिटायरमेंट के बाद भी चाहिए रेगुलर इनकम? यहां करें निवेश
सिर्फ कर्ज लेने वालों पर ही असर नहीं
रेपो रेट बढ़ने का असर केवल लोन लेने वालों तक सीमित नहीं रहता। बैंक अपनी जमा और FD की ब्याज दरों में भी बदलाव कर सकते हैं। इसलिए बचत और फिक्स्ड डिपॉजिट करने वालों के लिए भी बैंक के अगले फैसले महत्वपूर्ण होंगे (RBI Repo Rate)।
हालांकि, जमा पर ब्याज दर कितनी बढ़ेगी और कब बढ़ेगी, यह प्रत्येक बैंक की अपनी नीति पर निर्भर करता है।
महंगाई के बीच RBI ने क्यों बढ़ाया रेपो रेट?
आरबीआई मौद्रिक नीति तय करते समय महंगाई, आर्थिक विकास, कर्ज की मांग, रुपये की स्थिति और वैश्विक आर्थिक परिस्थितियों जैसे कई पहलुओं को देखता है।
इस बार महंगाई को लेकर चिंता और वैश्विक परिस्थितियां महत्वपूर्ण कारक हैं। कच्चे तेल की कीमतों में तेजी और पश्चिम एशिया में बढ़ी अनिश्चितता ने महंगाई के जोखिम को बढ़ाया है। उपलब्ध रिपोर्टों के मुताबिक, इसी पृष्ठभूमि में एमपीसी ने रेपो रेट बढ़ाने का फैसला किया और नीति का रुख ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया (RBI Repo Rate)।
यह भी पढ़ें : FD vs PPF : फिक्स्ड या पब्लिक प्रॉविडेंट फंड, किसमें मिलेगा बेहतर रिटर्न
रेपो रेट बढ़ने से महंगाई कैसे कम होती है?
जब ब्याज दरें बढ़ती हैं तो लोगों और कंपनियों के लिए कर्ज लेना महंगा हो जाता है। इससे खर्च और नई उधारी की रफ्तार कुछ कम हो सकती है। मांग पर दबाव कम होने से महंगाई को नियंत्रित करने में मदद मिल सकती है।
लेकिन इसका दूसरा पहलू भी है। महंगे कर्ज से घर, कार या कारोबार के लिए नया लोन लेने वालों का खर्च बढ़ सकता है। कंपनियों के लिए भी कर्ज महंगा हो सकता है, जिसका असर निवेश और कारोबार की लागत पर पड़ सकता है (RBI Repo Rate)।
आम आदमी के लिए क्या समझना जरूरी है?
इस फैसले का सीधा असर हर व्यक्ति पर एक जैसा नहीं होगा।
अगर आपके पास फ्लोटिंग रेट वाला होम लोन या अन्य कर्ज है तो बैंक की ब्याज दर बढ़ने पर आपकी EMI बढ़ सकती है या लोन की अवधि बढ़ सकती है।
अगर आप नया होम लोन या कार लोन लेने की तैयारी कर रहे हैं तो ब्याज दरों पर बैंक के अगले फैसलों पर नजर रखना जरूरी होगा। वहीं, अगर आपकी बचत FD या दूसरी ब्याज देने वाली योजनाओं में है तो बैंक जमा दरों में बदलाव का फायदा भी मिल सकता है (RBI Repo Rate)।
यह भी पढ़ें : क्या PPF सिर्फ 15 साल का होता है, कितना है ब्याज और रिस्क?
RBI का फैसला क्यों महत्वपूर्ण है?
आरबीआई के रेपो रेट का असर सिर्फ बैंकिंग व्यवस्था तक सीमित नहीं रहता। इसका प्रभाव घरों के बजट से लेकर कारोबार और निवेश तक दिखाई दे सकता है।
एक तरफ ब्याज दर बढ़ाने का उद्देश्य महंगाई के दबाव को नियंत्रित करना है, तो दूसरी तरफ बहुत ज्यादा महंगी ब्याज दरें आर्थिक गतिविधियों की रफ्तार पर असर डाल सकती हैं। इसलिए आरबीआई के सामने महंगाई को काबू में रखने और आर्थिक विकास को बनाए रखने के बीच संतुलन बनाने की चुनौती रहती है (RBI Repo Rate)।
सोना या म्यूचुअल फंड, 10 साल में कौन देगा ज्यादा रिटर्न?